Domain thermolumineszenz.de kaufen?
Wir ziehen mit dem Projekt
thermolumineszenz.de um.
Sind Sie am Kauf der Domain
thermolumineszenz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain thermolumineszenz.de kaufen?
Wie funktioniert ein Detektor zur Messung von radioaktiver Strahlung?
Ein Detektor zur Messung von radioaktiver Strahlung besteht aus einem Material, das bei Kontakt mit radioaktiver Strahlung ionisiert wird. Die entstehenden Ladungen werden gemessen und in ein elektrisches Signal umgewandelt. Dieses Signal wird dann von einem Messgerät angezeigt, um die Intensität der Strahlung zu bestimmen. **
Wie funktioniert ein Detektor zur Messung von ionisierender Strahlung?
Ein Detektor zur Messung von ionisierender Strahlung besteht aus einem Material, das durch die Strahlung ionisiert wird. Die entstehenden Ladungsträger werden dann gemessen und in ein elektrisches Signal umgewandelt. Dieses Signal kann dann zur Bestimmung der Intensität und Art der Strahlung verwendet werden. **
Ähnliche Suchbegriffe für Erwerb
Top-Angebote
Produkte zum Begriff Erwerb:
-
Wiersch:Der gutgläubige Erwerb von GmbH, Fachbücher von Rachid René WierschDas Fachbuch "Der gutgläubige Erwerb von GmbH-Anteilen" von Rachid René Wiersch bietet eine umfassende Analyse der neuen Vorschrift des § 16 Abs. 3 GmbHG, die seit dem Inkrafttreten des MoMiG am 1. November 2008 den gutgläubigen Erwerb von GmbH-Geschäftsanteilen ermöglicht. Die Untersuchung beleuchtet die konzeptionellen Grundlagen dieser Regelung sowie die Voraussetzungen und die Reichweite der Gutglaubensvorschrift. Ein besonderer Fokus liegt auf der Relevanz dieser Vorschrift für die Due Diligence-Praxis, wobei auch die Frage erörtert wird, ob der Verkehrsschutz de lege ferenda ausgeweitet werden sollte. Dieses Buch richtet sich an Jurist*innen, Studierende und Praktiker*innen im Bereich des Gesellschaftsrechts und bietet wertvolle Einblicke in aktuelle rechtliche Entwicklungen.94,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gutgläubiger Erwerb von Patenten (HSP 30), Fachbücher von Franca Maria KniesAusgangspunkt ist die Feststellung, dass die Übertragung sämtlicher untersuchter Patentarten nach der aktuellen Rechtslage an vergleichsweise geringe formale Voraussetzungen geknüpft ist. Ein gesetzlicher Formzwang besteht nicht; die Eintragung eines Inhaberwechsels im Patentregister entfaltet keine konstitutive, sondern lediglich deklaratorische Wirkung. Die Feststellung der materiellen Inhaberschaft, damit der Berechtigung und grundsätzlich auch der Verfügungsbefugnis am Patent gestaltet sich in der Praxis als schwierig, da das Patentregister keinen öffentlichen Glauben geniesst und de lege lata nicht als Rechtsscheinträger fungiert. Hierdurch entsteht erhebliche Unsicherheit über die Inhaberschaft am Patent, was zu erhöhten Transaktionskosten im Übertragungsverkehr führt. Gerade in einer globalisierten Wirtschaft, in der Patente als strategische Assets und insbesondere auch als Kreditsicherungsmittel immer wichtiger werden, ist eine rechtssichere und effiziente Übertragbarkeit unerlässlich. Die Verfasserin gelangt – nicht zuletzt infolge der Erkenntnisse einer rechtsvergleichenden Betrachtung – zu dem Ergebnis, dass eine gezielte Reform, namentlich insbesondere die Aufwertung des Patentregisters zum Rechtsscheinträger sowie die Einführung des gutgläubigen Erwerbs, aus rechtspolitischer und rechtsökonomischer Sicht sachgerecht erscheint.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mentale Repräsentationen von Zahlen und der Erwerb arithmetischer Fähigkeiten, Fachbücher von Andreas ObersteinerMentale Repräsentationen von Zahlen können als fundamentale Voraussetzung für arithmetische Fähigkeiten angesehen werden. Aus psychologischer Perspektive gibt es Hinweise darauf, dass bereits in jungen Jahren die exakte Repräsentation kleiner Anzahlen von der approximativen Repräsentation grösserer Anzahlen zu unterscheiden ist. Während mathematikdidaktische Ansätze überwiegend auf die Entwicklung der exakten Repräsentation ausgerichtet sind, wird aus psychologischer und kognitiv-neurowissenschaftlicher Sicht die Bedeutung approximativer Repräsentationen herausgestellt. In dieser Studie werden mentale Repräsentationen von Zahlen und deren Bedeutung für die Entwicklung arithmetischer Fähigkeiten untersucht. Es werden zwei Förderansätze konzipiert: einer fokussiert auf die exakte, der andere auf die approximative Verarbeitung von Zahlen. Anhand der Ergebnisse einer Interventionsstudie werden die spezifischen Wirkungen beider Ansätze empirisch geprüft.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
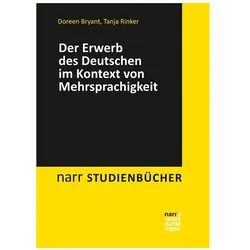
Der Erwerb des Deutschen im Kontext von Mehrsprachigkeit, Fachbücher von Doreen Bryant, Tanja RinkerDas Fachbuch "Der Erwerb des Deutschen im Kontext von Mehrsprachigkeit" bietet eine umfassende Analyse der verschiedenen Szenarien, in denen Deutsch als Zweitsprache erlernt wird. Es beleuchtet die Faktoren, die den Erwerbsprozess beeinflussen, und bietet differenzierte Einblicke in die Herausforderungen, die Lernende dabei erleben. Durch die Betrachtung der deutschen Sprache aus der Perspektive der Lernenden werden potenzielle Schwierigkeiten identifiziert, die für Lehrkräfte und Ausbildende von Bedeutung sind. Der umfangreichste Teil des Buches präsentiert sowohl aktuelle als auch klassische Studien zu sechs zentralen Sprachbereichen und dokumentiert die methodische Vielfalt der Erwerbsforschung. Dieses Buch richtet sich an Studierende, Referendare und Lehrkräfte, die ihre sprachdidaktischen Fähigkeiten vertiefen möchten, um den Bedürfnissen mehrsprachiger Lernender gerecht zu werden.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
Top-Angebote
Produkte zum Begriff Erwerb:
-
Struktur und Erwerb der englischen Nominalphrase, Fachbücher von Sabine ReichDer vorliegende Band befasst sich mit der Struktur und dem Erwerb der englischen Nominalphrase. Ausgangspunkt sind neuere generative Theorien zur Struktur von Phrasen, insbesondere Steven Abneys DP-Analyse und Noam Chomskys Minimalistisches Programm. Der Schwerpunkt der Arbeit liegt auf der Frage nach dem Status der funktionalen Elemente in der Nominalphrase, insbesondere der Status der Artikel, Demonstrativa und Quantoren. Es werden Thesen zu lexikalischen und funktionalen Kategorien und zur Struktur der Nominalphrase geprüft, und es wird untersucht, welche funktionalen Kategorien eigene Phrasen projizieren. Als Ergebnis wird ein Modell für die Struktur der englischen Nominalphrase und Definitionen der Kategorien 'Determinierer' und 'Quantor' vorgestellt. Anschliessend werden die in der Arbeit gewonnenen Erkenntnisse durch einen Blick auf den Spracherwerb überprüft und ergänzt.119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
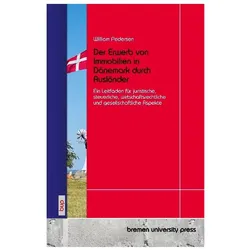
Pedersen:Der Erwerb von Immobilien in D, Ratgeber von William PedersenEin Haus an der dänischen Küste, eine Stadtwohnung in Kopenhagen oder eine Investition in skandinavische Stabilität - der Traum vom Eigentum in Dänemark ist lebendig. Doch wer als Ausländer in diesem geordneten, digitalen und rechtsbewussten Land eine Immobilie erwerben will, betritt einen Markt, der klare Regeln kennt - und diese konsequent anwendet. Dieses Buch bietet eine umfassende, aktuelle und fundierte Darstellung aller rechtlichen, steuerlichen, praktischen und gesellschaftlichen Aspekte rund um den Immobilienerwerb durch Nicht-Dänen. Dabei unterscheidet es präzise zwischen den Rechten und Pflichten von EU-Bürgern und Drittstaatsangehörigen, erläutert Genehmigungserfordernisse, steuerliche Auswirkungen, Besonderheiten des dänischen Grundbuchsystems und die Rolle von Anwälten, Maklern und Behörden. Anschaulich, strukturiert und mit einem Blick für das Relevante bietet das Buch Orientierung für alle, die nicht nur eine Immobilie suchen, sondern ein dauerhaft rechtssicheres Fundament in Dänemark aufbauen möchten - sei es als Wohnsitz, Rückzugsort oder Kapitalanlage. Ein unverzichtbarer Leitfaden für Auswanderer, Investoren, Juristen, Immobilienprofis - und alle, die es ernst meinen mit einem Zuhause im Norden. Bremen University Press hat seit 2005 über 5.000 Fachbücher in verschiedenen Sprachen publiziert. 1. Auflage 2025.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiersch:Der gutgläubige Erwerb von GmbH, Fachbücher von Rachid René WierschDas Fachbuch "Der gutgläubige Erwerb von GmbH-Anteilen" von Rachid René Wiersch bietet eine umfassende Analyse der neuen Vorschrift des § 16 Abs. 3 GmbHG, die seit dem Inkrafttreten des MoMiG am 1. November 2008 den gutgläubigen Erwerb von GmbH-Geschäftsanteilen ermöglicht. Die Untersuchung beleuchtet die konzeptionellen Grundlagen dieser Regelung sowie die Voraussetzungen und die Reichweite der Gutglaubensvorschrift. Ein besonderer Fokus liegt auf der Relevanz dieser Vorschrift für die Due Diligence-Praxis, wobei auch die Frage erörtert wird, ob der Verkehrsschutz de lege ferenda ausgeweitet werden sollte. Dieses Buch richtet sich an Jurist*innen, Studierende und Praktiker*innen im Bereich des Gesellschaftsrechts und bietet wertvolle Einblicke in aktuelle rechtliche Entwicklungen.94,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gutgläubiger Erwerb von Patenten (HSP 30), Fachbücher von Franca Maria KniesAusgangspunkt ist die Feststellung, dass die Übertragung sämtlicher untersuchter Patentarten nach der aktuellen Rechtslage an vergleichsweise geringe formale Voraussetzungen geknüpft ist. Ein gesetzlicher Formzwang besteht nicht; die Eintragung eines Inhaberwechsels im Patentregister entfaltet keine konstitutive, sondern lediglich deklaratorische Wirkung. Die Feststellung der materiellen Inhaberschaft, damit der Berechtigung und grundsätzlich auch der Verfügungsbefugnis am Patent gestaltet sich in der Praxis als schwierig, da das Patentregister keinen öffentlichen Glauben geniesst und de lege lata nicht als Rechtsscheinträger fungiert. Hierdurch entsteht erhebliche Unsicherheit über die Inhaberschaft am Patent, was zu erhöhten Transaktionskosten im Übertragungsverkehr führt. Gerade in einer globalisierten Wirtschaft, in der Patente als strategische Assets und insbesondere auch als Kreditsicherungsmittel immer wichtiger werden, ist eine rechtssichere und effiziente Übertragbarkeit unerlässlich. Die Verfasserin gelangt – nicht zuletzt infolge der Erkenntnisse einer rechtsvergleichenden Betrachtung – zu dem Ergebnis, dass eine gezielte Reform, namentlich insbesondere die Aufwertung des Patentregisters zum Rechtsscheinträger sowie die Einführung des gutgläubigen Erwerbs, aus rechtspolitischer und rechtsökonomischer Sicht sachgerecht erscheint.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Detektor zur Messung von radioaktiver Strahlung?
Ein Detektor zur Messung von radioaktiver Strahlung besteht aus einem Material, das bei Kontakt mit radioaktiver Strahlung ionisiert wird. Die entstehenden Ladungen werden gemessen und in ein elektrisches Signal umgewandelt. Dieses Signal wird dann von einem Messgerät angezeigt, um die Intensität der Strahlung zu bestimmen. **
-
Wie funktioniert ein Detektor zur Messung von ionisierender Strahlung?
Ein Detektor zur Messung von ionisierender Strahlung besteht aus einem Material, das durch die Strahlung ionisiert wird. Die entstehenden Ladungsträger werden dann gemessen und in ein elektrisches Signal umgewandelt. Dieses Signal kann dann zur Bestimmung der Intensität und Art der Strahlung verwendet werden. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Erwerb
-
Mentale Repräsentationen von Zahlen und der Erwerb arithmetischer Fähigkeiten, Fachbücher von Andreas ObersteinerMentale Repräsentationen von Zahlen können als fundamentale Voraussetzung für arithmetische Fähigkeiten angesehen werden. Aus psychologischer Perspektive gibt es Hinweise darauf, dass bereits in jungen Jahren die exakte Repräsentation kleiner Anzahlen von der approximativen Repräsentation grösserer Anzahlen zu unterscheiden ist. Während mathematikdidaktische Ansätze überwiegend auf die Entwicklung der exakten Repräsentation ausgerichtet sind, wird aus psychologischer und kognitiv-neurowissenschaftlicher Sicht die Bedeutung approximativer Repräsentationen herausgestellt. In dieser Studie werden mentale Repräsentationen von Zahlen und deren Bedeutung für die Entwicklung arithmetischer Fähigkeiten untersucht. Es werden zwei Förderansätze konzipiert: einer fokussiert auf die exakte, der andere auf die approximative Verarbeitung von Zahlen. Anhand der Ergebnisse einer Interventionsstudie werden die spezifischen Wirkungen beider Ansätze empirisch geprüft.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Erwerb des Deutschen im Kontext von Mehrsprachigkeit, Fachbücher von Doreen Bryant, Tanja RinkerDas Fachbuch "Der Erwerb des Deutschen im Kontext von Mehrsprachigkeit" bietet eine umfassende Analyse der verschiedenen Szenarien, in denen Deutsch als Zweitsprache erlernt wird. Es beleuchtet die Faktoren, die den Erwerbsprozess beeinflussen, und bietet differenzierte Einblicke in die Herausforderungen, die Lernende dabei erleben. Durch die Betrachtung der deutschen Sprache aus der Perspektive der Lernenden werden potenzielle Schwierigkeiten identifiziert, die für Lehrkräfte und Ausbildende von Bedeutung sind. Der umfangreichste Teil des Buches präsentiert sowohl aktuelle als auch klassische Studien zu sechs zentralen Sprachbereichen und dokumentiert die methodische Vielfalt der Erwerbsforschung. Dieses Buch richtet sich an Studierende, Referendare und Lehrkräfte, die ihre sprachdidaktischen Fähigkeiten vertiefen möchten, um den Bedürfnissen mehrsprachiger Lernender gerecht zu werden.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
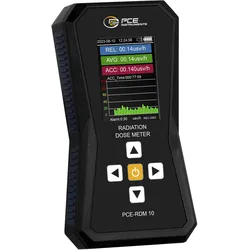
PCE Instruments, Detektor, PCE-RDM 10 Geiger-Müller-Zählrohr Strahlung: Röntgen akustischerDas Strahlenschutzmessgerät ist ein portables Handgerät zur Messung von Beta-, Gamma- und Röntgenstrahlen. Eine GM-Röhre (Geiger-Müller-Zählrohr) detektiert Strahlenexposition, die für Mensch und Umwelt schädlich sein kann. Der Echtzeitwert, der Mittelwert und die akkumulierte Dosis werden auf dem grossen Farbdisplay des Strahlenschutzmessgeräts angezeigt. Zudem kann das Strahlenschutzmessgerät ein Balkendiagramm der zuletzt gemessenen Echtzeitwerte anzeigen. Durch einen einstellbaren Alarmwert kann der Benutzer bei Überschreiten des Grenzwertes gewarnt werden. Das Strahlenschutzmessgerät verfügt über einen Datenspeicher für 167857 Werte, die per Tastendruck aufgerufen werden können. Das Speicherintervall und die automatische Abschaltung können zeitlich verändert oder abgeschaltet werden. In den Einstellungen des Strahlenschutzmessgeräts kann aus vier Menüsprachen gewählt werden. Verwendung findet das Strahlenschutzmessgerät in der allgemeinen Bevölkerung, bei Personen, die beruflich einer Strahlenexposition ausgesetzt sind, und in weiteren Bereichen, wo ein gesundheitliches Risiko durch Strahlung gegeben ist.170,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
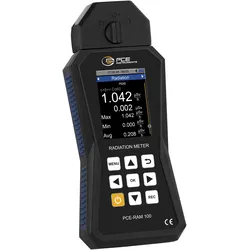
PCE Instruments, Detektor, PCE-RAM 100 Geigerzähler Strahlung: Gamma, Alpha, Beta akustischDas Strahlungsmessgerät bietet umfassende Messfunktionen für α-, β- und γ-Strahlung und ist das Messinstrument für professionelle Strahlenmessungen. Mit der Fähigkeit, die akkumulierte Strahlendosis präzise zu erfassen und die Strahlung sowohl in cps (Counts per Second) als auch cpm (Counts per Minute) zu zählen, liefert das Strahlungsmessgerät jederzeit genaue und verlässliche Messdaten. Der integrierte Datenlogger mit 32 GB Speicher speichert die Messwerte und ermöglicht eine detaillierte Analyse. Der Messverlauf wird auf dem TFT-Farbdisplay grafisch angezeigt. Zudem können individuelle Alarmgrenzen am Strahlenmessgerät festgelegt werden: Eine Warnmeldung erscheint, wenn ein bestimmter Strahlenwert oder eine definierte Strahlendosis überschritten wird. Ein weiteres Merkmal des Strahlungsmessgeräts ist die akustische Strahlenimpulsausgabe. Jeder erfasste Strahlungsimpuls wird durch einen Ton hörbar gemacht, was unmittelbares Feedback über die Strahlungsaktivität in der Umgebung ermöglicht. Diese Funktion kann auch deaktiviert werden. Der integrierte Datenlogger kann mit Tastendruck oder nach Eingabe einer Startzeit bis zu 10 Millionen Messpunkte aufzeichnen. Dieses Strahlungsmessgerät kombiniert Präzision, Benutzerfreundlichkeit und innovative Technologie – ein unverzichtbares Werkzeug für den sicheren Umgang mit radioaktiven Materialien. Strahlenschutzbeauftragte und Sicherheitskräfte nutzen das Strahlungsmessgerät, wenn sie radioaktiven Umgebungen ausgesetzt sind. Aber auch in wissenschaftlichen Bereichen wie Nuklearforschung, Medizinphysik oder zur einfachen Umweltüberwachung ist es schnell einsetzbar.495,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.